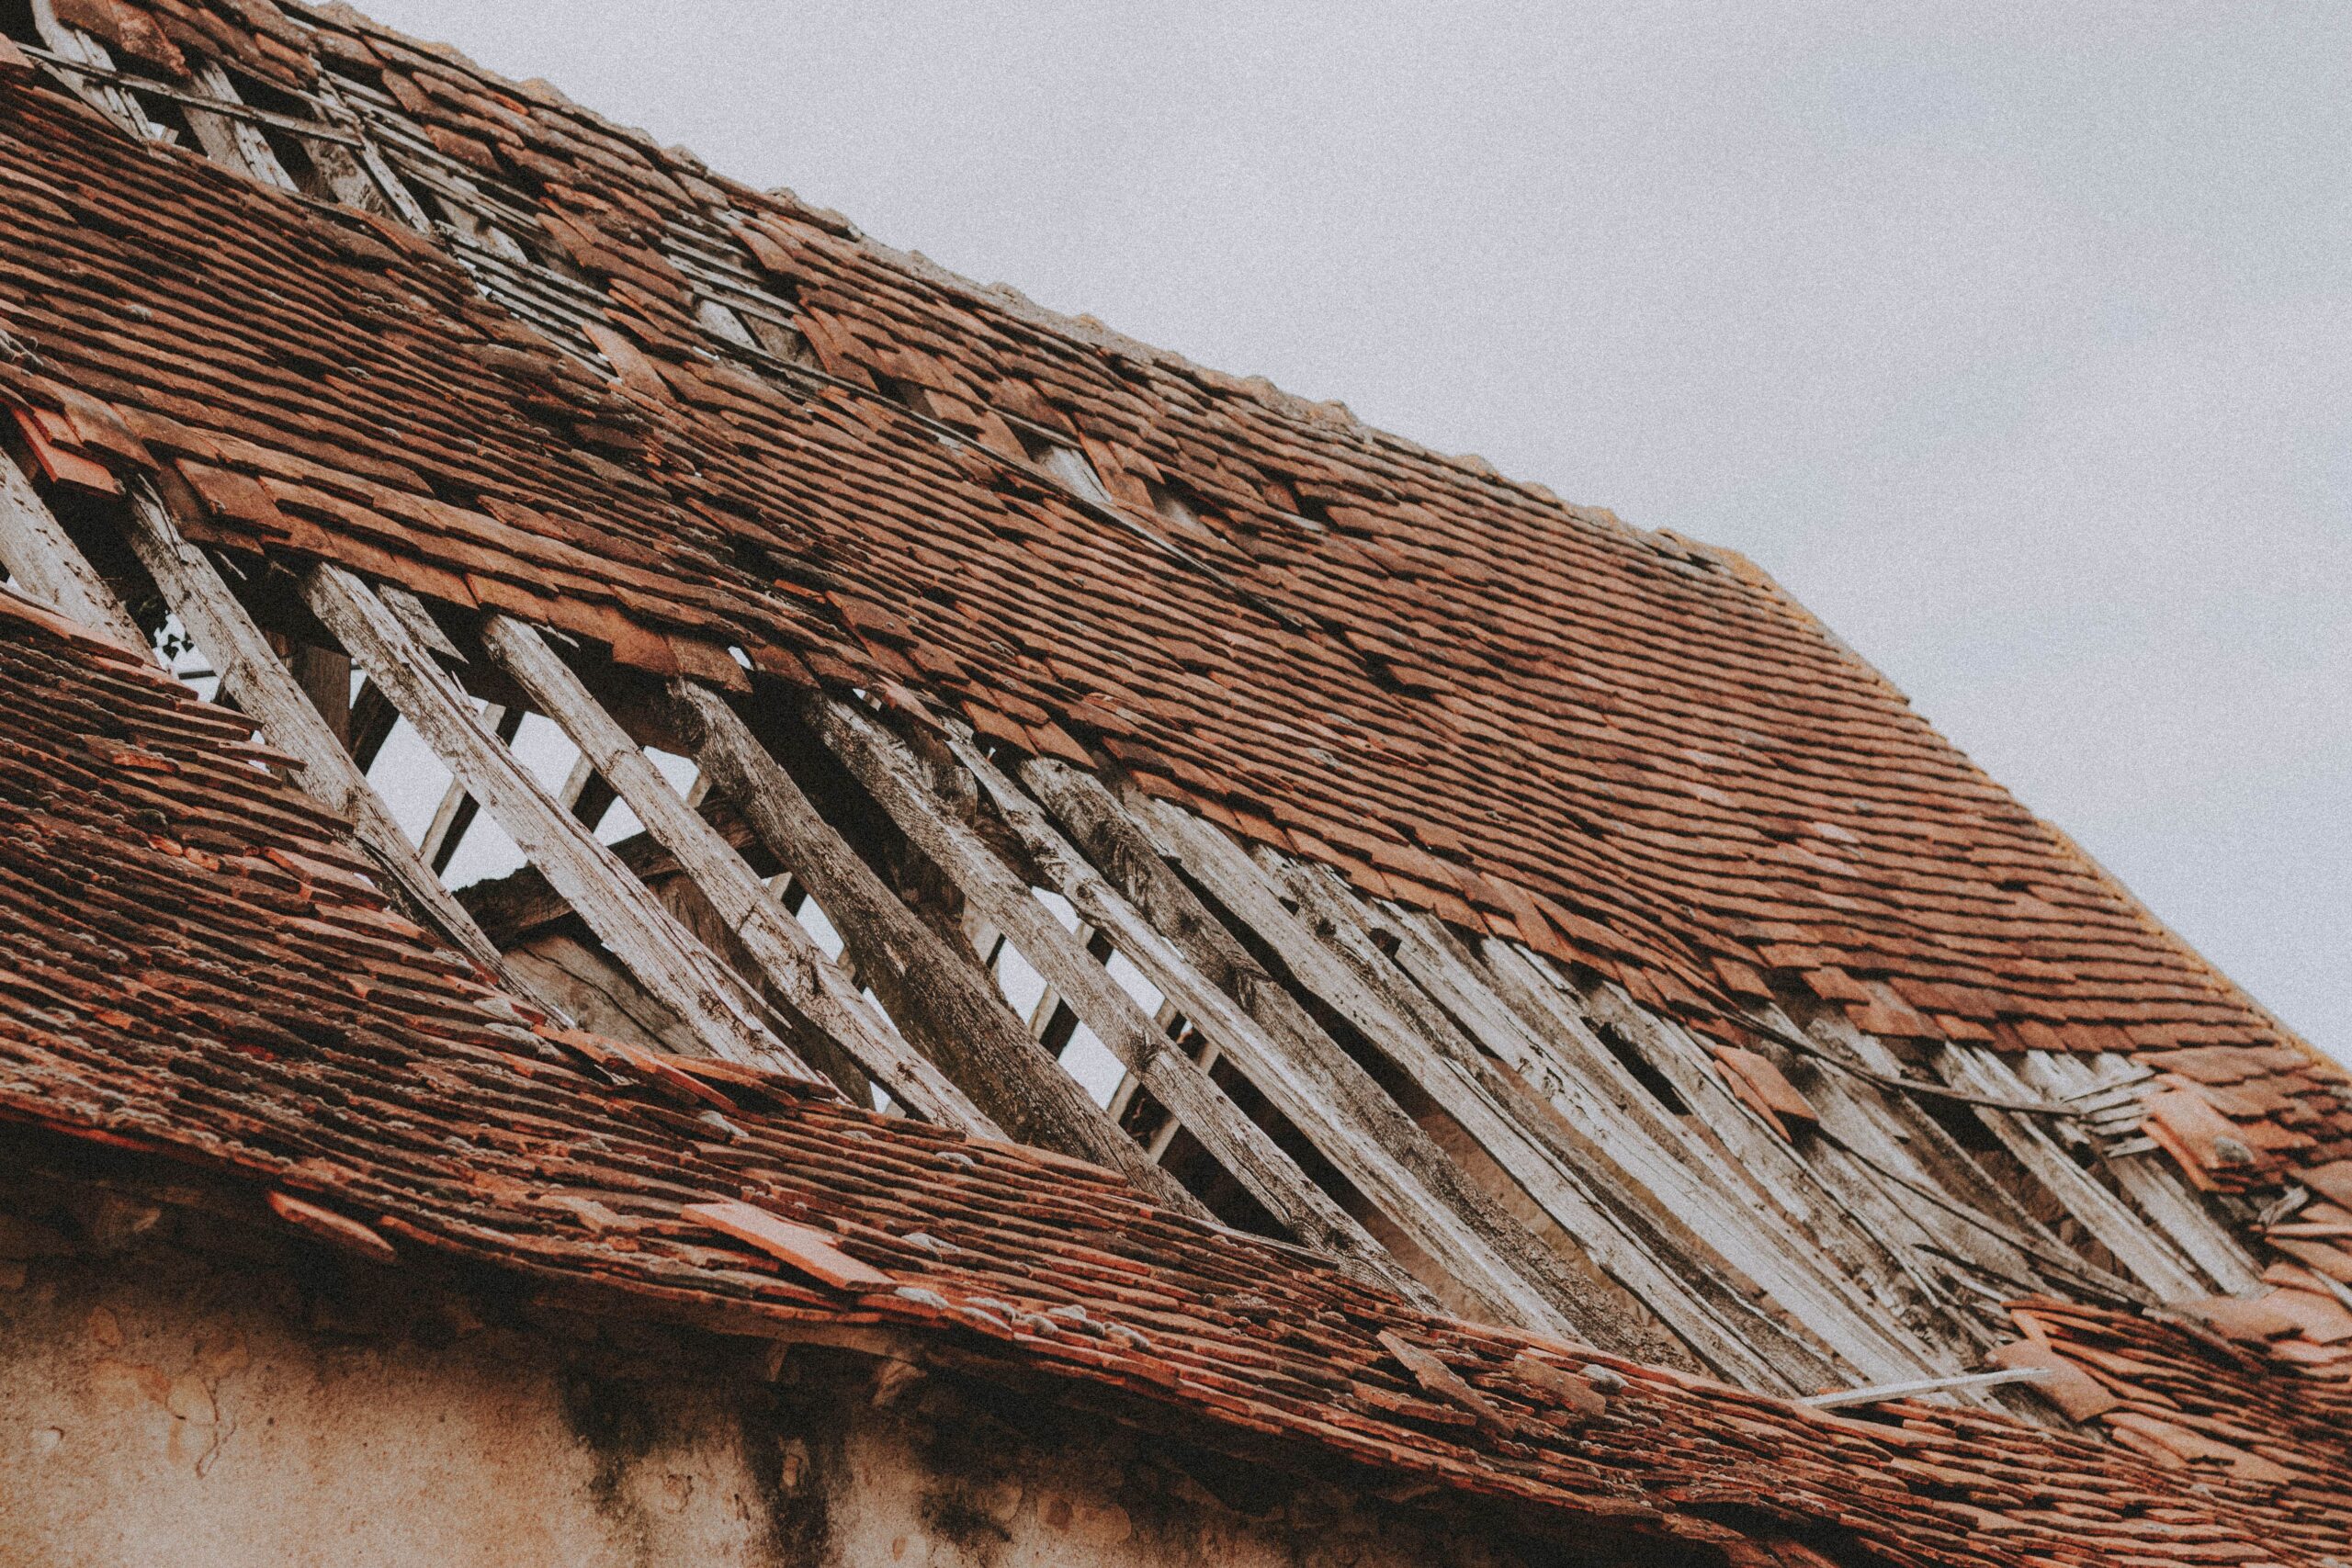
住宅に長く住んでいると、屋根や外壁、雨樋などに傷みが出てきます。
その際に、
「これって火災保険で直せるのかな?」
と疑問に思ったことはないでしょうか。
結論から言うと、経年劣化による損傷は火災保険の補償対象外です。
一方で、台風や強風、大雪などの自然災害による損傷は補償対象になる可能性があります。
また実際には、
「老朽化していた部分に台風被害が発生した」
というケースも少なくありません。
この記事では、火災保険で補償されるケースとされないケースの違いを分かりやすく解説します。
経年劣化とは?
経年劣化とは、建物や設備が時間の経過とともに自然に傷んでいくことを指します。
例えば以下のようなケースです。
- 屋根材の色あせ
- 外壁のひび割れ
- コーキングの劣化
- 雨樋の老朽化
- ベランダ防水の劣化
これらは建物を所有していれば避けられない現象であり、保険事故ではなく「老朽化」と判断されます。
そのため修理費用は原則として自己負担になります。
火災保険で補償されるケース
火災保険は、突発的な事故や自然災害による損害を補償する保険です。
例えば次のようなケースが該当します。
- 台風による屋根の破損
- 強風による雨樋の破損
- 大雪によるカーポートの倒壊
- 落雷による設備故障
- 雹による外壁損傷
これらは経年劣化ではなく、自然災害による損害として補償対象になる可能性があります。
経年劣化と自然災害の違いを簡単に整理
| ケース | 補償対象 |
|---|---|
| 屋根の色あせ | × |
| 外壁の老朽化 | × |
| コーキングの劣化 | × |
| 台風による屋根破損 | ○ |
| 雹による外壁損傷 | ○ |
| 強風による雨樋破損 | ○ |
| 大雪によるカーポート破損 | ○ |
あくまで一般的な目安ですが、時間の経過による劣化は対象外、自然災害による損害は対象となるのが基本です。
古くなった建物でも自然災害が原因なら補償される場合がある
建物が古いからといって、必ず経年劣化と判断されるわけではありません。
例えば、
- 古くなった屋根が台風で飛ばされた
- 劣化していた雨樋が強風で破損した
- 老朽化したカーポートが大雪で倒壊した
というケースです。
このような場合には、老朽化だけでなく自然災害が直接の原因になっている可能性があります。
最終的には損害原因の調査結果によって判断されますが、「築年数が古いから対象外」と決めつける必要はありません。
なぜ経年劣化は補償されないの?
火災保険は予測できない事故に備える保険です。
一方で経年劣化は、
- ある程度予測できる
- 定期的なメンテナンスで対応すべき
- 自然な老朽化である
と考えられています。
そのため、
「築20年なので屋根を交換したい」
「外壁の傷みを補修したい」
といった理由だけでは保険金は支払われません。
自然災害と経年劣化の見分け方
実際には、
「経年劣化なのか自然災害なのか分からない」
というケースが少なくありません。
例えば、
- 台風被害に気付いていなかった
- 強風で屋根材がずれていた
- 雹の傷が残っていた
ということもあります。
保険会社は、
- 被害状況
- 発生原因
- 発生時期
などを確認しながら補償の可否を判断します。
判断に迷う場合は専門家への相談も有効
屋根や雨樋などは高所にあるため、自分で確認することが難しい場合があります。
また、
「経年劣化かと思ったら実は風災だった」
というケースもあります。
被害の原因が分からない場合には、専門家による現地調査を受けることで、保険申請の対象となる被害が見つかることもあります。
詳しくは下記の記事も参考にしてください。
▶ 火災保険の申請サポート|専門調査で保険金請求をスムーズに進める方法
火災保険の補償内容を見直すことも大切
築年数が経過すると、加入当初と現在の住まいの状況にズレが生じることがあります。
また、
- 保険料が高い
- 補償内容が過剰
- 地震保険を付けるべきか悩んでいる
という方も少なくありません。
補償内容が現在の住まいに合っているか不安な場合は、複数社を比較しながら見直しを検討するのも一つの方法です。
まとめ
経年劣化は火災保険の補償対象外ですが、自然災害による損害であれば保険金請求が認められる可能性があります。
また、築年数が古い建物でも自然災害が原因であれば補償対象となるケースがあります。
被害の原因が分からない場合は専門家へ相談しながら適切な対応を進めましょう。
コメント